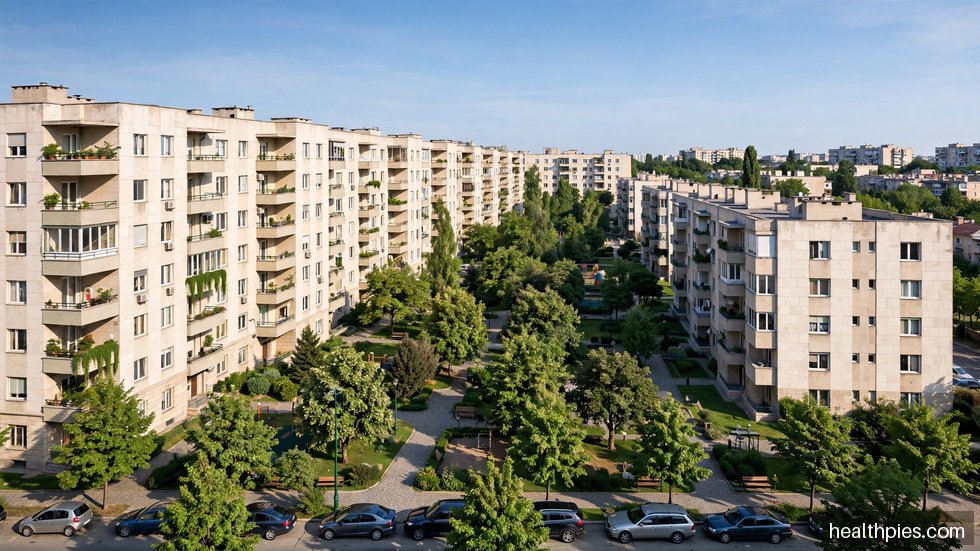
Visul românilor de a avea casa lor trece prin dosarul «piața imobiliară 2026», caracterizat de prețuri mari, dobânzi ridicate și o cerere care refuză să scadă. Piața imobiliară în 2026 este un paradox: deși creditele s-au scumpit semnificativ, prețurile locuințelor continuă să crească în marile orașe, susținute de deficitul de ofertă și de apetitlul constant al cumpărătorilor. Pentru tineri, ecuația devine tot mai dificilă.
În acest articol analizăm în detaliu ce se întâmplă pe piața imobiliară din România în 2026: evoluția prețurilor pe orașe, oferta de locuințe noi, piața chiriilor, programele de sprijin și perspectivele pentru cumpărători, vânzători și investitori.
Puncte cheie
- Prețurile locuințelor continuă să crească în București, Cluj, Timișoara și Iași.
- Dobânzile ridicate temperează cererea, dar nu prăbușesc piața.
- Oferta de locuințe noi rămâne sub cererea din marile orașe.
- Chiriile au crescut accelerat, apropiindu-se de costul ratelor.
- Programele pentru tineri ajută, dar nu rezolvă problema accesibilității.
Piața imobiliară 2026: prețurile pe marile orașe
Cluj-Napoca rămâne cel mai scump oraș din România, cu prețuri medii printre cele mai ridicate din țară, urmat de București. Timișoara, Iași, Brașov și Constanța urmează cu ritmuri proprii de creștere anuală. Piața imobiliară în 2026 confirmă regula ultimului deceniu: orașele universitare și economice scumpesc constant, în timp ce orașele mici stagnează.
Factorii scumpirii sunt structurali: terenuri puține în zonele bune, costuri de construcție ridicate, forță de muncă scumpă în construcții și o cerere alimentată de creșterea salariilor în IT și multinaționale. Dezvoltatorii transferă costurile în prețuri, iar cumpărătorii — cel puțin cei cu venituri peste medie — acceptă.
Locuințele noi versus cele vechi
Apartamentele noi, cu eficiență energetică superioară și finisaje moderne, se vând cu prime considerabile față de cele vechi comparabile. Certificatul energetic a devenit un criteriu real de preț: locuințele clasa A se vând mai repede și mai scump. Pe segmentul vechi, blocurile reabilitate termic își păstrează valoarea, în timp ce cele nereabilitate pierd teren.
Creditele ipotecare: frâna pieței
Dobânzile ridicate din 2026 sunt principalul factor care temperează piața imobiliară: ratele lunare au crescut cu sute de lei față de era dobânzilor mici, iar gradul de îndatorare admis de bănci limitează sumele împrumutabile. Tinerii cu venituri medii descoperă că își permit tot mai puțini metri pătrați, fiind împinși spre periferii sau spre apartamente mai mici.
Cu toate acestea, prăbușirea întârzie să apară: românii au o aversiune culturală față de chirii, părinții ajută cu avansurile, iar oferta rămâne limitată. Băncile raportează o creditare ipotecară în revenire ușoară, semn că piața se adaptează la noul nivel al dobânzilor, nu că se prăbușește.
Chiriile: alternativa tot mai scumpă
Piața chiriilor din 2026 este la rândul ei tensionată: cererea mare din partea studenților, a tinerilor profesioniști și a celor care amână achiziția a împins chiriile în sus cu ritmuri de două cifre în marile orașe. O garsonieră decentă în București sau Cluj costă cât o rată la un apartament similar — calculul chirie versus cumpărare a devenit extrem de strâns.
Pentru proprietari, randamentele din chirii rămân atractive în orașele mari, ceea ce susține interesul investitorilor. Pentru chiriași, lipsa unei legislații clare privind contractele și garanțiile rămâne o vulnerabilitate majoră.
Programele de sprijin pentru cumpărători
Statul continuă să intervină prin programe de tip “prima casă”, cu garanții care reduc avansul necesar pentru tineri. În 2026, plafoanele acestor programe au fost ajustate, dar rămân sub prețurile reale din marile orașe, limitându-le eficacitatea. Se discută extinderea sprijinului către construcția de locuințe sociale și către reabilitarea fondului existent.
Specialiștii atrag atenția că programele care stimulează doar cererea, fără să crească oferta, riscă să alimenteze scumpirile. Soluția de fond rămâne creșterea ofertei: deblocarea terenurilor, simplificarea autorizațiilor și investițiile în infrastructură în zonele periurbane.
Investițiile imobiliare: merită în 2026?
Pentru investitori, piața imobiliară din 2026 oferă randamente interesante, dar și riscuri pe măsură. Chiriile mari din marile orașe asigură venituri brute atractive, peste dobânzile la depozite, iar aprecierea pe termen lung a proprietăților a fost constantă. Segmentul rezidențial de închiriat — garsoniere și apartamente cu două camere în zone universitare — rămâne cel mai lichid și mai căutat.
Riscurile nu sunt însă neglijabile: dobânzile ridicate scumpesc finanțarea investițiilor, fiscalitatea pe veniturile din chirii s-a înăsprit, iar o eventuală corecție a prețurilor ar lovi primii pe cei cumpărați la vârf cu credit mare. Investitorii experimentați cumpără cash sau cu avansuri mari, diversifică pe mai multe unități și își calculează scenariile pesimiste înainte de a semna.
Regula de aur a investitorului din 2026: nu cumpăra pe baza entuziasmului, ci pe baza cifrelor. Calculează randamentul net după taxe, întreținere și perioade de neocupare, compară cu alternativele și nu te îndatora peste măsură. Piața îi răsplătește pe cei răbdători și îi pedepsește pe cei grăbiți.
Piața chiriilor pentru studenți
Toamna aduce în fiecare an presiune maximă pe piața chiriilor din orașele universitare: un număr mare de studenți caută simultan cazare, iar prețurile explodează în septembrie. În 2026, o cameră într-un apartament shared din Cluj sau București a ajuns la niveluri care, acum câțiva ani, păreau de neconceput, iar căminele — insuficiente și adesea nemodernizate — nu fac față cererii.
Studenții informați încep căutările din vară, folosesc grupurile online și negociază contracte pe termen lung pentru prețuri mai bune. Universitățile care investesc în cămine moderne câștigă un avantaj competitiv real în atragerea studenților, iar părinții calculează atent: chiria pe patru-cinci ani de facultate se apropie de avansul unui apartament mic.
Tot mai multe familii aleg să cumpere o garsonieră pentru perioada studiilor, pe care o revând sau o închiriază ulterior — o strategie care, în orașele cu piață lichidă, s-a dovedit profitabilă. Iar complexurile rezidențiale dedicate studenților, cu servicii incluse, câștigă teren ca model de business matur.
Pe ansamblu, piața imobiliară din 2026 îi favorizează pe cei informați și răbdători: oportunitățile există, dar trebuie vânate cu date, nu cu emoții. Fie că ești cumpărător, vânzător sau investitor, regula rămâne aceeași — documentează-te temeinic înainte de a semna.
Merită să cumperi în 2026?
Răspunsul depinde de situația fiecăruia. Dacă ai avans consistent, venituri stabile și găsești o locuință potrivită nevoilor pe termen lung, achiziția rămâne o decizie bună — chiriile nu sunt mai ieftine, iar pe termen lung imobiliarele și-au păstrat valoarea. Dacă însă te întinzi la maximum cu creditul sau cumperi speculativ, riscurile sunt reale. O regulă practică: rata lunară nu ar trebui să depășească o treime din venitul net al gospodăriei, pentru ca bugetul să rămână echilibrat chiar și la scumpiri.
Piața imobiliară în 2026 nu este nici în boom nesustenabil, nici în criză: este o piață a echilibrului fragil, unde informația și răbdarea fac diferența. Compară, negociază, verifică actele și nu te grăbi — casa potrivită merită așteptarea, iar decizia pripită se plătește ani de zile. Nu uita nici de costul finanțării: vezi [cât plătesc românii pentru credite în 2026](https://healthpies.com/dobanzile-2026).